🗳️ الانتخابات النصفية تعيد صياغة رواية السوق
سيطر الديمقراطيون على الكونغرس، فتراجعت المخاطر السياسية. وأدت الآمال في الدبلوماسية بين الولايات المتحدة وإيران إلى هبوط حاد في النفط، كما تراجع الدولار والعوائد.
🇺🇸 وول ستريت (إغلاق 4 نوفمبر)
📈 Dow: 53,356 (+3.03%)
📈 S&P 500: 7,688.6 (+1.58%)
📈 Nasdaq: 25,736.5 (+1.44%)
🌏 الأسواق الآسيوية
🇭🇰 Hang Seng: 24,734 (+3.4%)
🇦🇺 ASX 200: 9,065 (+2.6%)
🇨🇳 Shanghai Composite: 3,666 (–0.5%)
🇯🇵 Nikkei 225: 61,202 (–1.6%)
🇹🇼 Taiex: –3.3%
🇰🇷 Kospi: 5,339 (–6.1%), بضغط من موجة بيع أسهم الرقائق
💡 ارتفعت هونغ كونغ وأستراليا. وضربت موجة التراجع في أسهم الذكاء الاصطناعي والرقائق أسواق سول وتايبيه وطوكيو.
💱 العملات
💶 EUR/USD: 1.1262
💴 USD/JPY: 157.92
💵 DXY: 101.26, قرب أدنى مستوياته في شهر
🛢️ النفط
Brent: $93.99
WTI: $86.96
كلاهما في تراجع بعد انخفاض بنحو 8% يوم الأربعاء.
🥇 الذهب: $4,129 (+1.7%)
₿ بيتكوين: $80,476 (+3.2%)
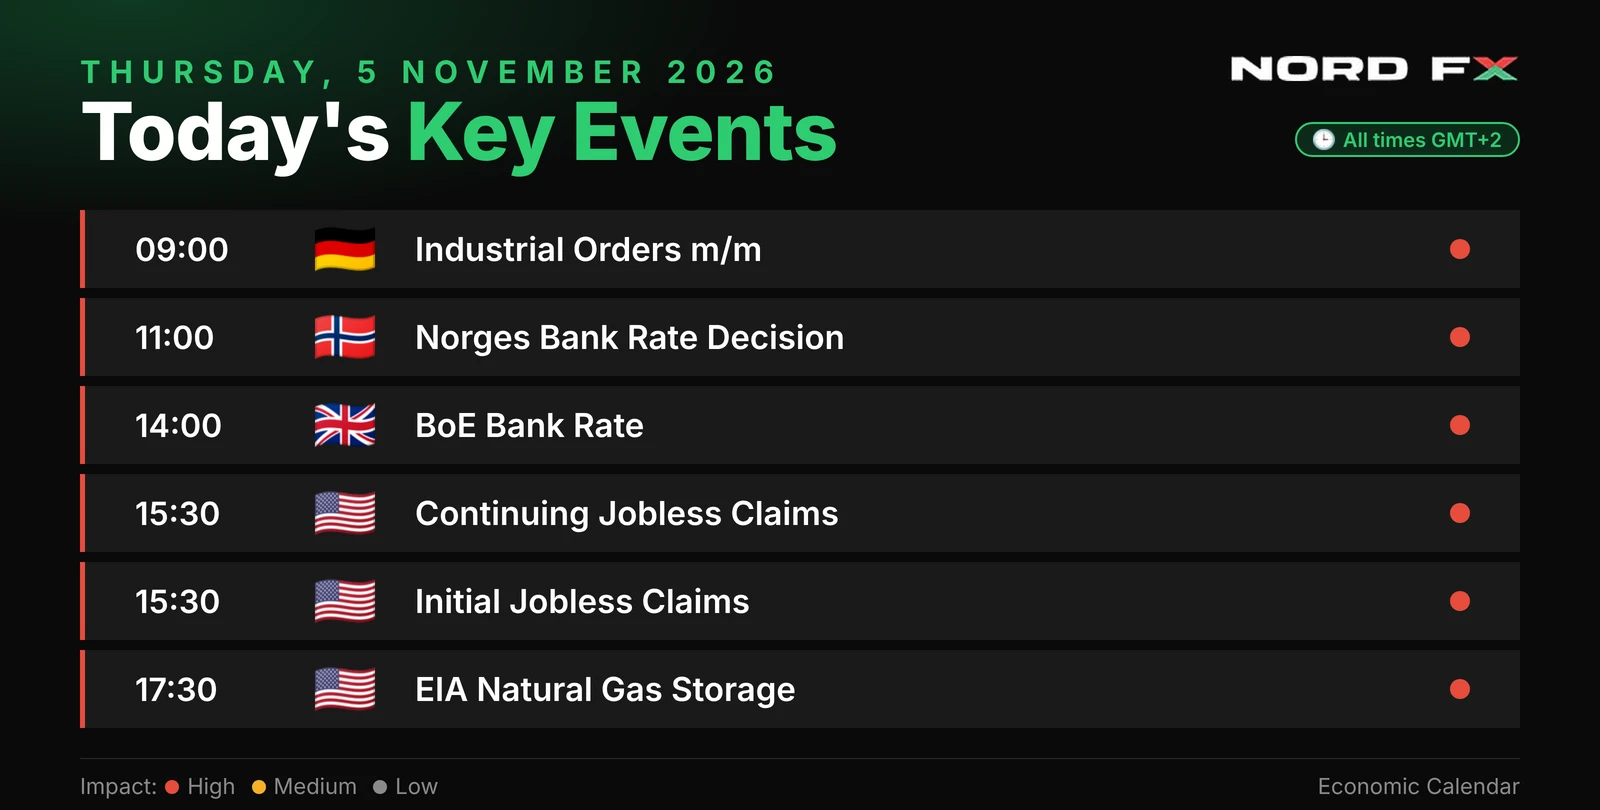
📅 أجندة اليوم (GMT)
🇳🇴 09:00 – Norges Bank (المتوقع تثبيتها عند 4.50%)
🇬🇧 12:00 – بنك إنجلترا. يُتوقع رفع الفائدة من 3.75% إلى 4.00%، وهو أول رفع منذ أكثر من ثلاث سنوات.
🇺🇸 13:30 – طلبات إعانة البطالة (التوقعات ~196K) وإنتاجية الربع الثالث
🎤 كلمات مسؤولي الفيدرالي: هاماك وباركن
👀 في الأفق: تقرير الوظائف الأمريكي (NFP) غدًا، ومؤشر أسعار المستهلكين (CPI) في 10 نوفمبر.
العودة العودة
