🗳️ Les élections de mi-mandat redessinent le récit des marchés
Les démocrates ont pris le Congrès, ce qui réduit le risque politique. Les espoirs de diplomatie entre les États-Unis et l’Iran ont fait chuter le pétrole, tandis que le dollar et les rendements ont reculé.
🇺🇸 Wall Street (clôture du 4 nov.)
📈 Dow: 53,356 (+3.03%)
📈 S&P 500: 7,688.6 (+1.58%)
📈 Nasdaq: 25,736.5 (+1.44%)
🌏 Marchés asiatiques
🇭🇰 Hang Seng: 24,734 (+3.4%)
🇦🇺 ASX 200: 9,065 (+2.6%)
🇨🇳 Shanghai Composite: 3,666 (–0.5%)
🇯🇵 Nikkei 225: 61,202 (–1.6%)
🇹🇼 Taiex: –3.3%
🇰🇷 Kospi: 5,339 (–6.1%), pénalisé par la vente des valeurs de puces
💡 Hong Kong et l’Australie ont progressé. La débâcle des valeurs d’IA et de puces a frappé Séoul, Taipei et Tokyo.
💱 Devises
💶 EUR/USD: 1.1262
💴 USD/JPY: 157.92
💵 DXY: 101.26, proche de ses plus bas en un mois
🛢️ Pétrole
Brent: $93.99
WTI: $86.96
Les deux reculent après la chute d’environ 8 % de mercredi.
🥇 Or : $4,129 (+1.7%)
₿ Bitcoin : $80,476 (+3.2%)
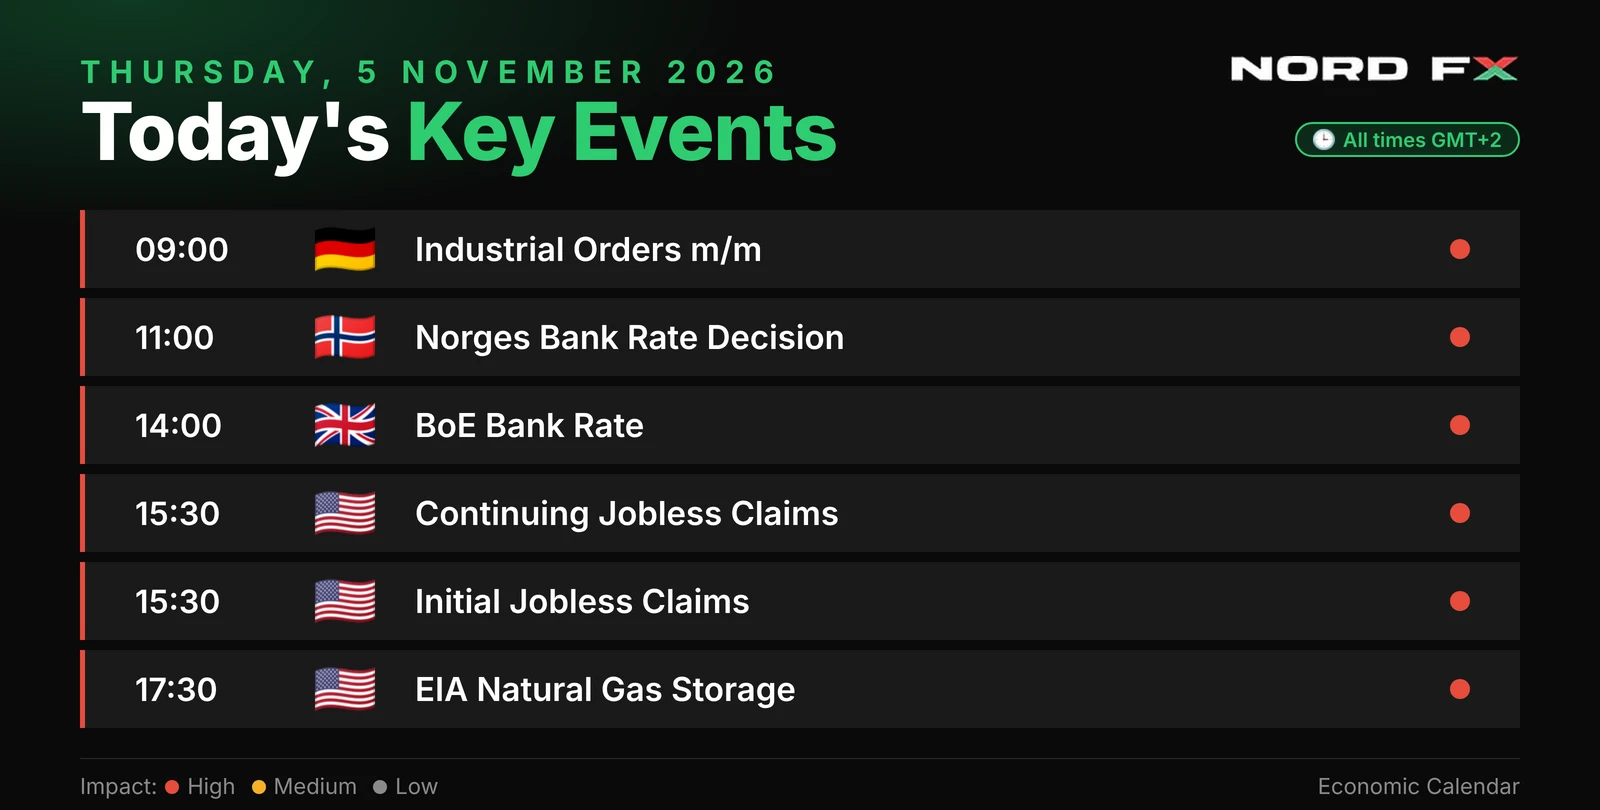
📅 Agenda du jour (GMT)
🇳🇴 09:00 – Norges Bank (maintien attendu à 4.50%)
🇬🇧 12:00 – Banque d’Angleterre. Une hausse de 3.75% à 4.00% est attendue, la première depuis plus de trois ans.
🇺🇸 13:30 – Inscriptions au chômage (prévision ~196K) et productivité du 3e trimestre
🎤 Interventions de responsables de la Fed : Hammack et Barkin
👀 À venir : rapport NFP américain demain, CPI le 10 novembre.
Revenir en arrière Revenir en arrière
